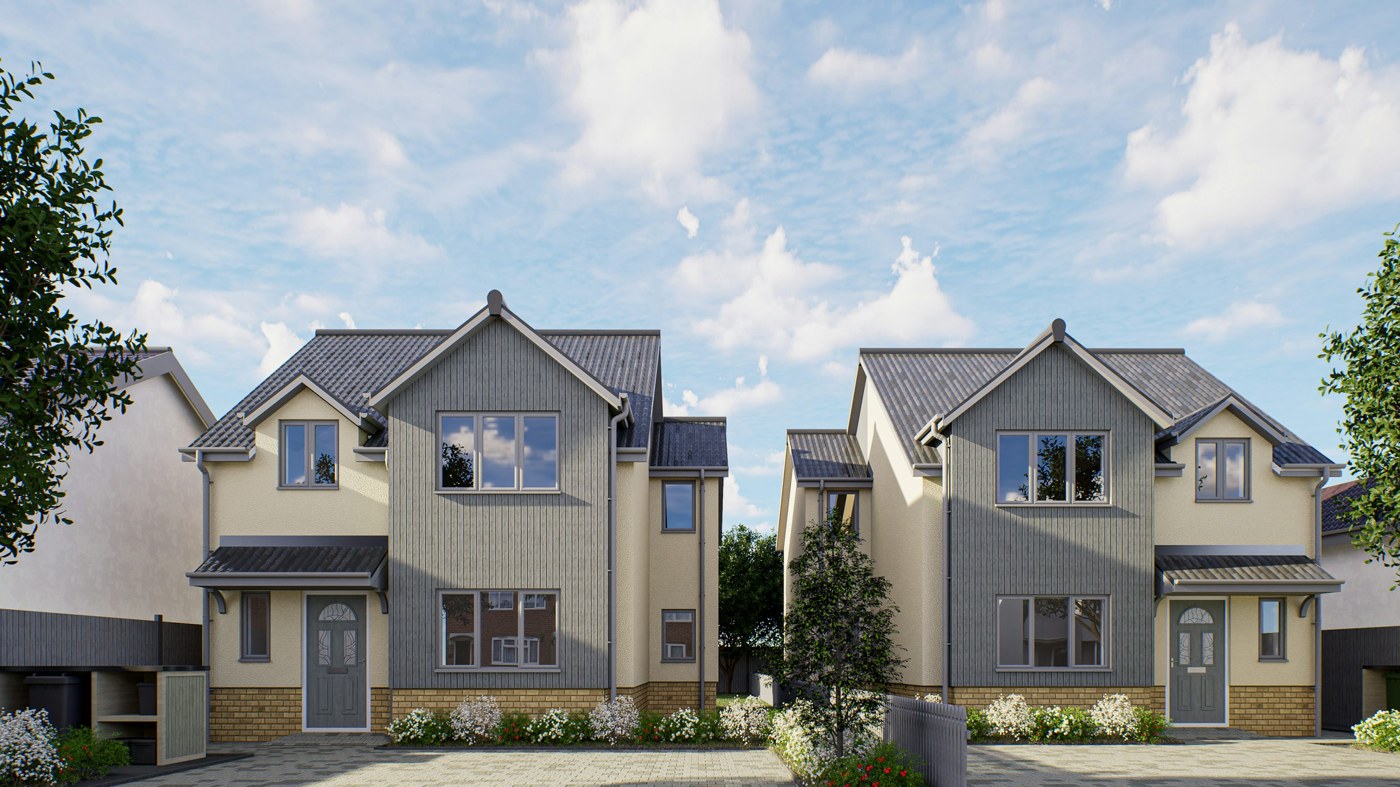
儘管英國樓價已由高位回落,但在生活成本與按揭貸款利率同時上升的情況下,置業難度並沒有降低。英國政府近日公布全新首置計劃「Your First Home」,容許合資格首次置業人士購買指定新樓時,最低只需支付樓價2.5%作為首期,以降低上車的資金門檻。
政府借兩成 首5年免息
新計劃主要面向缺乏置業支援、擬於英格蘭購入新建住宅的首置客,並設家庭入息及物業價格限制。倫敦申請家庭的全年總收入須低於14萬英鎊,倫敦以外地區則須為11萬英鎊或以下。
根據目前公布的方案,合資格買家購買指定新樓時只需支付樓價2.5%的首期,便可申請相當於樓價20%的政府貸款,其餘款項透過銀行按揭支付。買家於交易完成後即擁有物業業權,政府不會成為聯名業主。
以樓價35萬英鎊的物業為例,買家只需支付8,750英鎊首期,另獲7萬英鎊的政府貸款,餘下的27.1萬英鎊則由銀行按揭支付。相較一般最高承造95%按揭、須支付5%首期的安排,計劃可將買家的首期負擔減半。
政府貸款首5年免息,第6年收取1.5%利息,第7年起息率升至3%,有關利息與銀行按揭分開計算。值得注意的是,政府貸款的償還金額與物業市值掛鈎,若買家借入相當於樓價20%的政府貸款,出售物業時便須按當時樓價的20%還款,金額會隨樓價升跌而調整,意味政府亦會分擔樓價下跌的風險。
樓價上限按區訂立 內倫敦65萬英鎊最高
計劃並非適用於所有英國住宅,現階段主要針對英格蘭指定新建住宅,並需要由參與計劃的發展商提供。政府根據各地實際市場價格,為英格蘭296個地方政府轄區訂立不同的樓價上限:內倫敦以65萬英鎊上限為最高,包括西敏市、肯辛頓-車路士區、倫敦市、卡姆登區及紐漢區等;外倫敦為50萬英鎊,例如巴尼特、伊靈、克羅伊登及周邊衛星城市;全英格蘭最低的地區則為北林肯郡,上限僅為21.5萬英鎊。
計劃預計於2027年2月接受申請,首批物業料於同年4月完成交易,涉及開支47億英鎊,預計可協助7萬個家庭置業。
業界憂選擇有限 高息增供樓壓力
不過,地產業界及專家質疑,計劃的樓價上限或限制受惠範圍。地產發展商Related Argent行政總裁Tom Goodall指出,倫敦首置客的平均入市價已達47.3萬英鎊,與計劃上限相距不遠,買家可選擇的空間有限。私人住宅發展商The Hill Group行政總裁Andy Hill亦表示,該公司在倫敦的住宅供應中,約25%至50%單位的售價高於50萬英鎊,並憂慮內、外倫敦的邊界劃分或令買家感到混亂。
倫敦以外地區的受惠範圍同樣參差。根據地產網站Rightmove數據,雷丁的樓價上限為37.5萬英鎊,當地僅20%新盤符合資格;米德斯堡的上限為22萬英鎊,合資格新盤比例更只有18%;相比之下,曼徹斯特的上限為35.5萬英鎊,約60%新盤符合資格。
除了樓價限制,高企的按揭利率亦被視為影響計劃成效的一大障礙。理財資訊網站Moneyfacts數據顯示,自2025年11月以來,以5%首期承造的按揭,平均每月還款額已增加約150英鎊。英國預算責任辦公室亦對計劃刺激建屋的成效持審慎態度,預計由於整體規模有限,措施對房屋供應只會有微細影響。
港人置業部署要點
業界人士建議,港人在英國置業前應留意三點:第一,確認自身是否符合入息及物業價格限制,並向當地律師或持牌代理查證具體申請資格及參與計劃的發展商名單;第二,評估按揭及持有成本,包括壓力測試要求、按揭利率、印花稅及市政稅,並以利率上升情境作供款壓力測試;第三,留意匯率風險,英鎊兌港元的波動會直接影響實際回報,入市時宜分批兌換以分散風險。此外,政府貸款的償還金額與樓價掛鈎,買家宜了解物業升值或貶值對還款額的影響,並留意利息在第6年起開始計算的安排。