英國樓市在議息前夕表現停滯。全英房屋建築協會(Nationwide)最新數據顯示,英國10月樓價按月幾乎沒有變動,按年升幅放緩至0.5%,平均樓價為273,566英鎊;市場普遍預期英倫銀行今日(11月5日)將加息至4%,為逾三年來首次。
10月樓價按月零變動 按年升0.5%
Nationwide數據顯示,英國10月平均樓價為273,566英鎊,按月變動為零,按年升幅由9月的0.8%放緩至0.5%,為近期最弱的年度增幅。該行指出,受投資者押注英倫銀行下一步將加息影響,英國10月房價幾乎毫無變動,延續長達六個月的疲弱走勢。若按季節性因素調整,10月樓價實際上略為下跌。
市場預測方面,Rightmove及Savills均預測樓價上升約2%,Nationwide則預測升幅介乎2%至4%,反映業界對後市看法仍有分歧,但普遍認同升幅將較前幾年明顯收窄。
英倫銀行今日議息 料加息至4%
英倫銀行九人貨幣政策委員會普遍預期將於今日把基準利率由3.75%上調至4%,為逾三年來首次加息。英倫銀行官方資料顯示,現時基準利率為3.75%,下次議息日期為2026年11月5日。英國基準利率對上一次調整為9月,當時以6比3維持在3.75%,為連續第六次不變;五年定息平均利率約5.87%。
市場分析指出,按揭利率上升會直接影響新做按揭及轉按成本,但同時可能令儲蓄產品回報改善。有英國媒體報道,數以百萬計的業主正準備在利率環境轉變下以較差的條款重新按揭,供款壓力或明顯增加;市場估計約230萬個家庭將於2027年面對轉按成本上升。對於近年以低息定息計劃入市的業主而言,定息期屆滿後轉按時的月供或顯著上升,因此宜及早與按揭顧問檢視還款安排及現金流。
秋季預算案物業措施影響長遠
政策方面,英國秋季預算案已宣布多項物業相關措施,包括「Your First Home」首置計劃、物業收入稅於2027年4月起再加2%至最高44%,以及向200萬英鎊以上住宅徵收高價值市政稅附加費。市場認為,物業收入稅上調將增加業主出租成本,部分或轉嫁至租金;高價值市政稅附加費則主要影響豪宅市場,對中低價物業影響有限。
另一方面,英國樓市區域表現分化。有地產平台數據指,截至2026年9月的英國樓價按年上升0.8%,但並非所有地區均錄升幅;另有市場數據指全英國平均每日有超過三千個放盤被迫劈價,約34%業主選擇割價求售,反映部分地區議價空間擴大。
港人置業部署要點
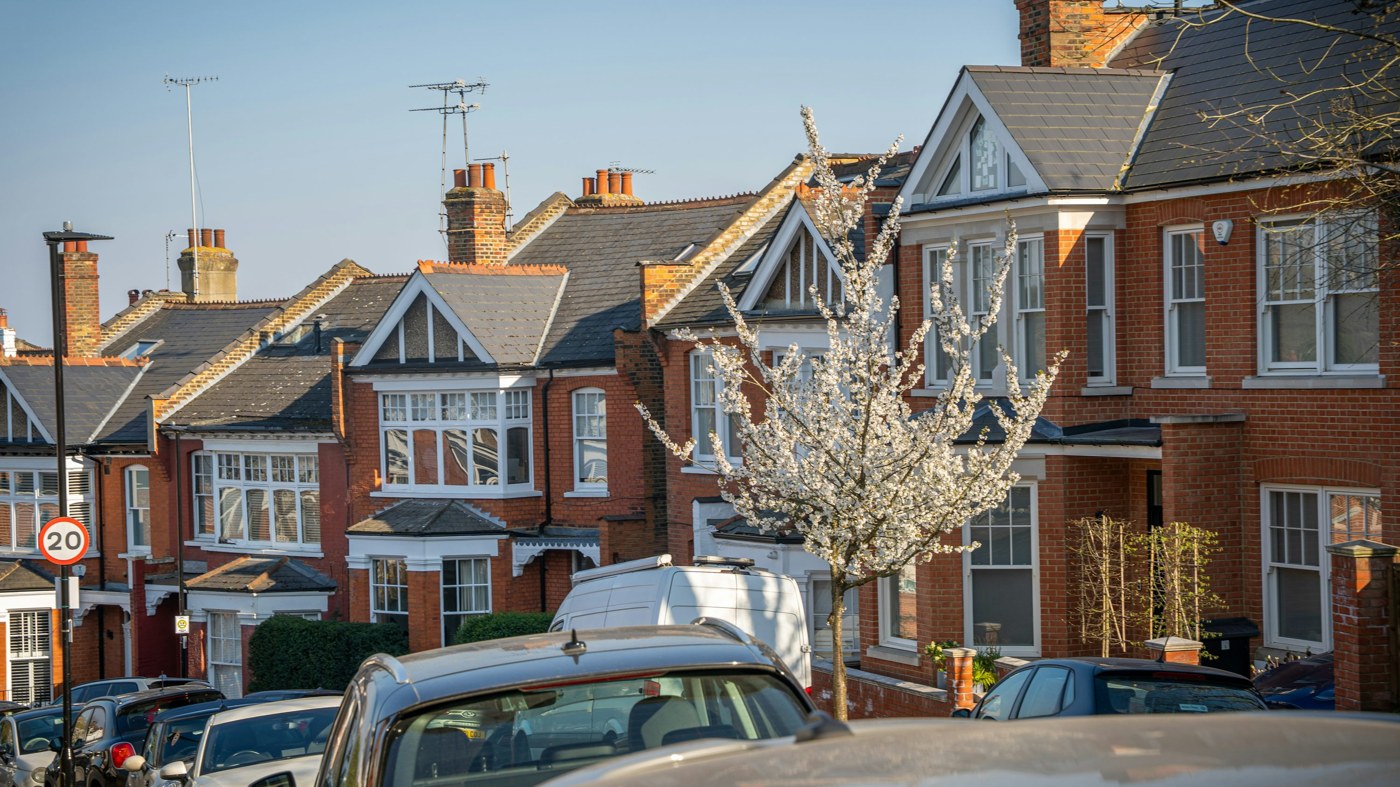
業界人士建議,港人在英國置業前應留意三點:第一,計算按揭成本,了解定息期屆滿後的利率基準及每月供款變化,並以加息情境作壓力測試,尤其定息期即將屆滿的業主宜及早檢視轉按安排;第二,評估稅務及持有成本,包括印花稅、市政稅、物業收入稅及管理費,並注意預算案措施生效時間;第三,留意匯率風險,英鎊兌港元的波動會直接影響實際回報。此外,宜委託當地持牌代理及律師處理交易,親自查證產權、樓齡及維修狀況;若購入較舊的維多利亞式或愛德華式排屋,宜特別檢查屋頂、窗戶及防潮情況。若以收租為目標,宜實地了解當地租金水平、租客來源及空置期,並了解當地對非居民置業、出租及申報的規定,並預留較充裕的資金緩衝。